日本のCFO、AI導入最大の壁は「資金・リソース不足」が49%。
セキュリティへの懸念は37%、調査対象5カ国で最も低い結果に
※本記事は2026年9月9日に米国で発表されたNew Research: CFOs Turn to AI and Agents to Tame Growing Revenue Complexityを元に一部内容を日本向けに再編集したものです。
株式会社セールスフォース・ジャパン(本社:東京都千代田区、代表取締役会長 兼 社長:小出 伸一、以下、Salesforce)は本日、日本の回答者181人を含む、世界5カ国(日・米・英・独・仏)の財務責任者865名を対象に、ダブルブラインド方式調査で実施された「CFO Priorities Report」を発表しました。本レポートでは、CFOの役割が過渡期にあることを明らかにしています。財務管理は依然として本来の業務ですが、今や「AI」が2つの形で業務に加わりました。一つは、財務業務を改善する新たなツールとしてAIおよびAIエージェントを使いこなすこと。もう一つは、社内に展開されていくAIの投資対効果(ROI)を見極めることです。また、日本市場ではグローバル市場と異なる傾向(後述)も見られました。
主なポイント(Key Takeaways)
- 財務責任者の約4分の3が今年、自身の役割が拡大したと回答しており、その最大の理由はAIの管理であると答えています。
- 高まる収益の複雑性が財務部門に負担をかけており、65%が複数の収益モデルを管理しており、71%が1年前よりも多くの販売チャネルを通じて販売していると回答しています。
- AIは財務責任者にとって負担軽減の一助となっており、AIを利用している財務責任者の90%が投資対効果(ROI)を報告しています。一方、日本ではAI利用拡大の最大の障壁として「資金・リソース不足」(49%)が挙げられ、「セキュリティへの懸念」(37%)は調査対象5カ国の中で最も低い割合となりました。
Salesforce Agentforce Revenue Management担当 Chief Customer Officer サム・チャン(Sam Chung)は次のように述べています。「財務責任者には、かつてないほど多くの役割が求められています。財務結果を報告するだけでなく、新しいビジネスモデルへの対応、より多くの販売チャネルの実現、そして今では自社のAI戦略の推進までも担うようになっています。注目すべきは、多くの財務責任者が単に目新しい技術だからという理由でAIに注目しているのではなく、人員を増やさずに複雑性を管理する手段を必要としているからだという点です。そこには大きな機会がありますが、同時に大きなリスクも伴います。財務責任者には、信頼し、統制し、自らが責任を負う事業成果に直接結び付けられるAIが必要です」
CFOの役割はAIによっても拡大している
財務責任者の74%が、過去1年間で自身の役割の範囲が拡大したと回答しています。理由として「AIの利用や展開の管理」が、収益の複雑性を含む他のあらゆる要因を上回りました。この傾向は日本市場においても、日本の財務責任者の70%が過去1年間で「役割の範囲が拡大した」と回答しています。その要因としては「AIの利用や展開の管理」をはじめ、営業戦略への関与拡大や収益モデル・販売チャネルの複雑化などが挙げられています。
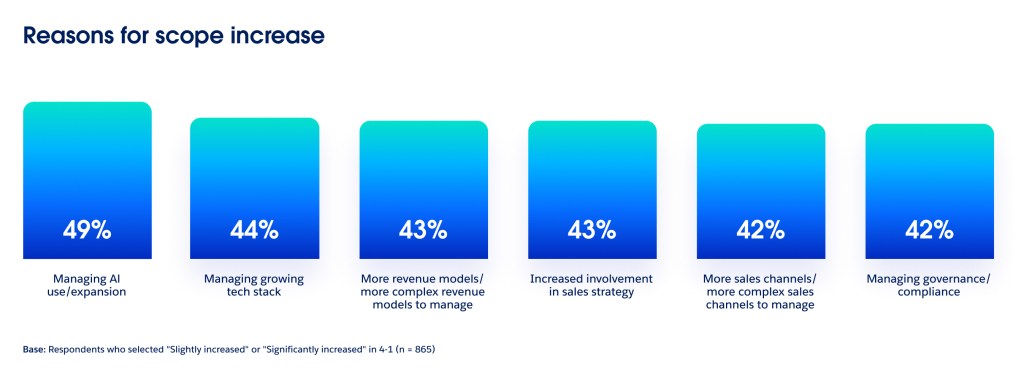
財務責任者の半数が、現在、自社のAI戦略における主要な意思決定者であると回答しています。これは新しい種類の役割を意味します。財務部門は単に事業について報告するだけの存在ではなくなっています。企業がAIをどのように導入し、どこで価値を生み出し、その価値をどのように測定すべきかを決定する上で、財務部門の役割はますます大きくなっています。
財務責任者にとって、これはAIガバナンスが単なる技術的な課題ではないことを意味します。ますます財務上の課題にもなっています。かつては主にIT部門が担っていた「AIをどこに展開すべきか」「どのデータへのアクセスを許可するか」「どのような管理策を設けるべきか」「その影響をどのように測定すべきか」が、財務部門にも及ぶようになっています。これらの決定が財務、統制、監査上の影響を伴うためです。
Salesforce Agentforce Revenue Management担当 Chief Customer Officer サム・チャン(Sam Chung)は次のように述べています。「AIに関する意思決定は、もはや予算申請という形で財務部門に届くわけではありません。リスク、統制、アカウンタビリティに関する問いとして届くのです。CFOは、AIを承認する立場から、その責任を負う立場へと変わりました」
収益の複雑性が財務部門に負担をかけている
財務責任者の役割の拡大は、追跡や予測がますます難しくなっている事業環境の中で起きています。財務責任者の71%が、自社が1年前よりも多くの販売チャネルを通じて販売していると回答しています。特に日本においては、対象5カ国中で最も高い78%でした。直接販売は依然として収益の最大の割合を占めていますが、Web上のセルフサービス、間接・パートナー販売、ソーシャルメディア、モバイルアプリもすべて、そのミックスに意味のある形で貢献するようになっています。
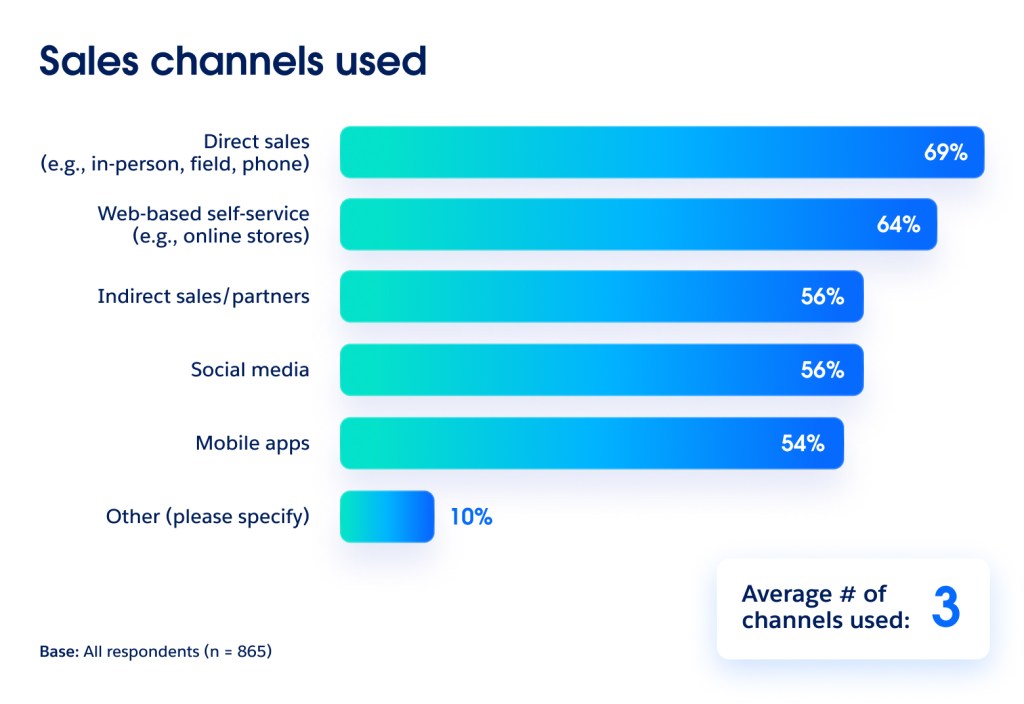
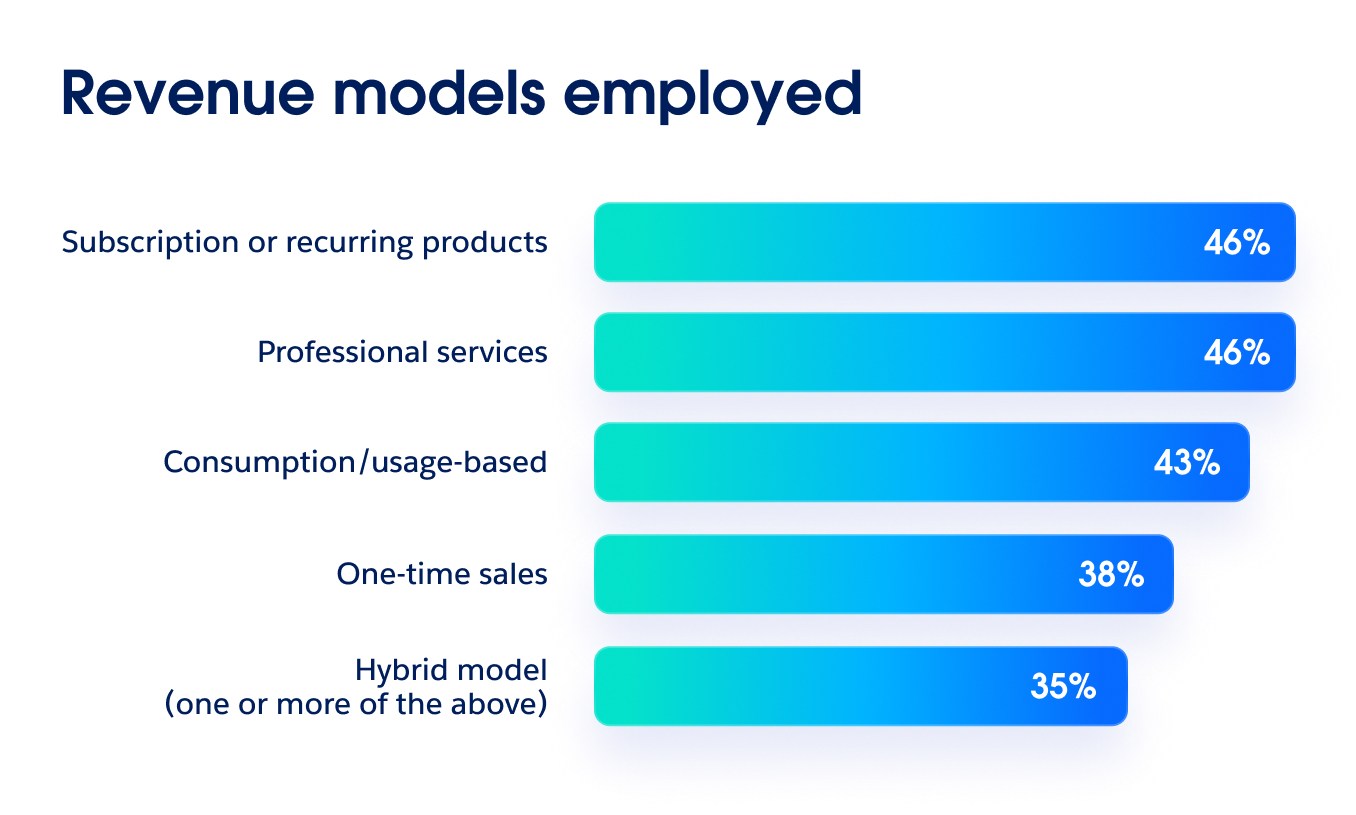
収益モデルも多様化しています。財務部門はかつて売り切り型の販売を中心としていましたが、現在は財務責任者の65%が複数の収益モデルにわたって取引を管理しています。サブスクリプションや継続課金型の製品、プロフェッショナルサービス、従量課金型、そしてそれらを組み合わせたハイブリッド型モデルはいずれも一般的になっています。言い換えれば、財務部門は単に取引の数が増えているだけではなく、収益がどのように生み出され、価格設定され、請求され、回収され、認識されるかという、収益を生み出す方法そのものが多様化し、それらすべてを管理しなければならなくなっているのです。
財務部門にとって、チャネルや販売方法が増えることは、収益データが断片化する可能性が高まることを意味します。1つの取引が、あるチャネルで始まり、途中でパートナーや別の販売手法を経由することもあります。その場合、複数のシステムをまたいでデータを突合して初めて、財務部門は事業の全体像を把握できるのです。
従量課金型の価格設定がさらに複雑性を加えている
従量課金型のモデルは、今日の収益環境が、従来の売り切り型の販売とどれほど異なるかを示す好例です。
財務責任者のほぼ9割(87%)が、自社が今後、従量課金型の製品をさらに追加する計画があると回答しています。売り切り型の取引であれば財務上の出来事は比較的単純ですが、従量課金型の収益は、顧客が実際に時間をかけてどれだけ利用したかに左右されます。そのため財務部門は、利用データを契約内容、価格設定ルール、請求記録、収益認識と突合する必要が生じ、しかもそれは、もともと連携して機能するように設計されていないシステムをまたいで行われることが少なくありません。財務責任者にとって、これは「複雑性税」を生み出します。新しい収益の流れは事業の成長をもたらす一方で、突合すべき取引、監視すべき契約、予測に組み込むべき前提をさらに増やすことにもなります。
残る手作業が、モダナイゼーションの余地を示している
販売チャネルや収益モデルの多様化によって収益ライフサイクルが複雑になるほど、手作業のコストは高くなり得ます。財務責任者の67%が、自社の財務チームでは今も業務フローの5つに1つ以上を手作業で処理しており、その多くはスプレッドシートに頼っていると回答しています。こうした作業は毎週膨大な時間を費やすうえ、ミスなどのリスクも生みます。財務責任者は、チームの業務の最大40%を自動化できる余地があると見ています。その実現には適切な基盤が欠かせず、多くの場合は追加の支援も必要になります。
AI、特にエージェンティックAIが財務責任者にとって負担軽減の一助となっている
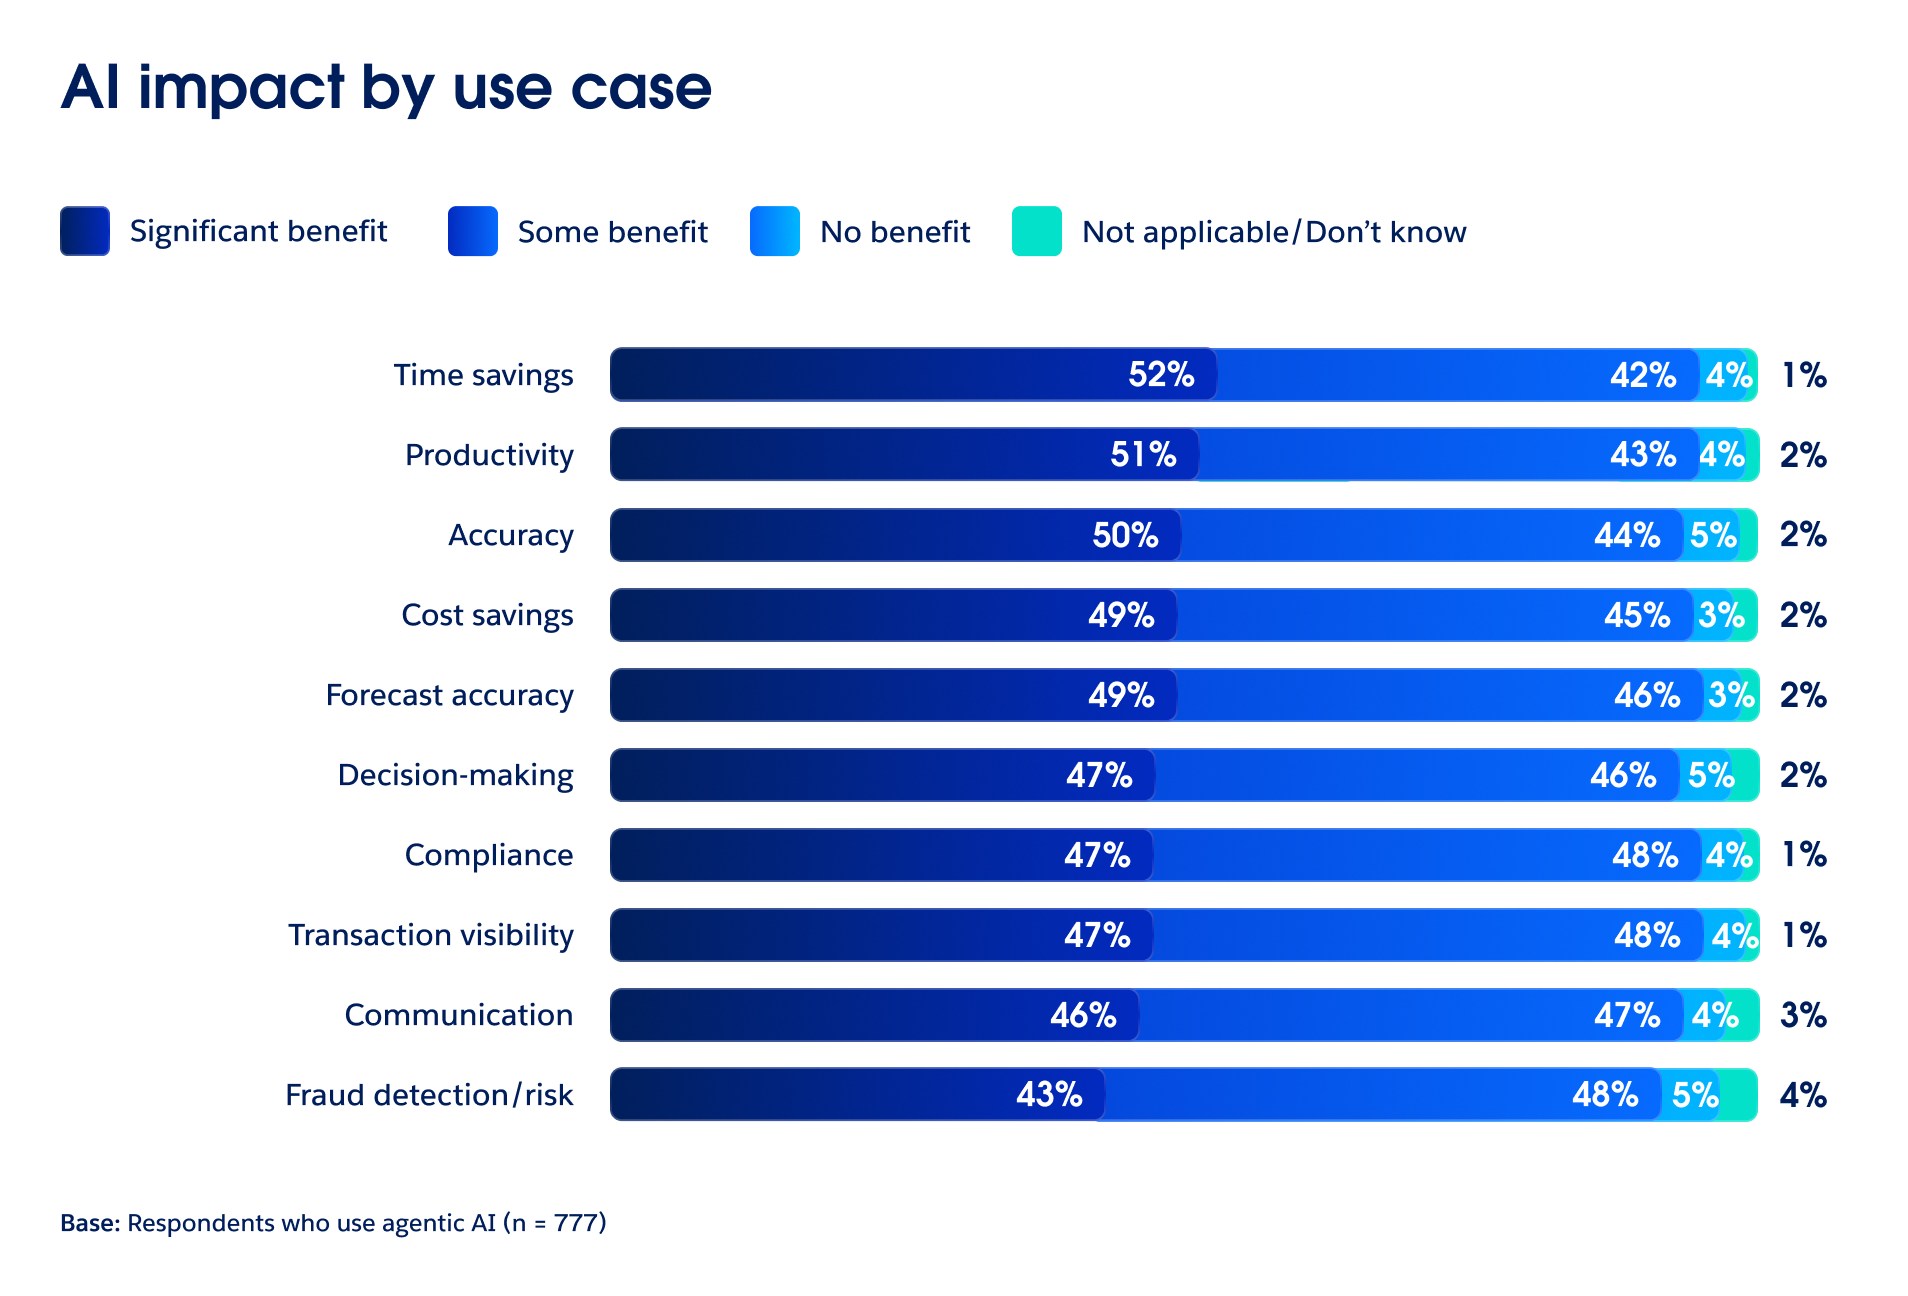
すでに成果として表れ始めています。AIを利用している財務責任者のうち90%が、ポジティブなROIを報告しています。特にAIエージェントを利用している財務責任者に限ると、90%超が時間短縮、生産性、コスト削減、予測精度の面でメリットを報告しており、およそ半数がその効果を大きいと評価しています。
こうしたメリットの多くは、従来人手による対応が必要とされてきた、大量かつルールベースの業務において見られます。PwCは、エージェンティックAIが請求書の受領から処理完了までの時間を最大80%短縮していることなどを報告しています。
エージェンティックAIは、財務部門が既存の業務をより速く処理できるようにするだけでなく、「次に何が起こるか」を問う力も与えてくれます。例えば、価格変更やチャネルミックスの変化が予測にどのように影響するかを素早くモデル化することができます。AIはこうした問いをより早い段階で浮かび上がらせる助けとなりますが、その後に続く意思決定については、財務部門が引き続き責任を負います。
財務責任者は依然として課題に取り組んでいる
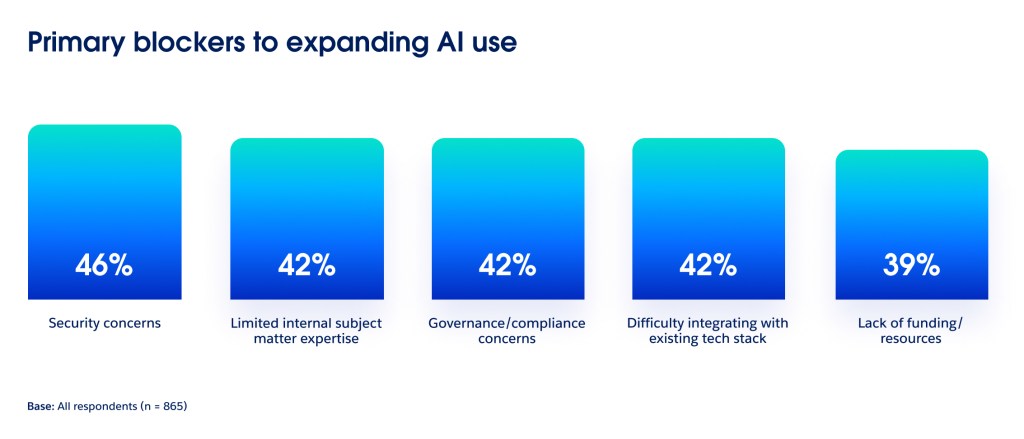
こうしたメリットがあっても、障壁がなくなったわけではありません。財務責任者の約半数(46%)が、AI利用拡大における主な障壁としてセキュリティを挙げており、ガバナンスへの懸念や既存システムとの統合がそれに次ぐ42%で続いています。
財務責任者にとって、AIのセキュリティとガバナンスは抽象的な話ではありません。それは統制、監査可能性、データアクセス、アカウンタビリティに関わる問題です。同じくらい多くの責任者が、社内の専門知識の不足も指摘しており、これは、企業のAI戦略を主導する役割も同時に求められている部門にとって、看過できないギャップとなっています。
日本市場では異なる傾向が見られました。日本の財務責任者が挙げるAI利用拡大の最大の障壁は「資金・リソースの不足(49%)」で、グローバル平均(39%)を10ポイント上回り、調査対象国の中で最も高い割合となりました。次いで「社内専門知識の不足」(44%)、「既存システムとの統合」(41%)が続きました。
一方、「セキュリティへの懸念」は37%と、グローバル平均(46%)を下回り、5カ国の中で最も低い割合でした。欧米等でセキュリティが最大の焦点ですが、日本の財務責任者にとっては、投資予算や専門人材の確保、システム統合といった実務・資金面の課題がAI拡大における主要なボトルネックとなっています。
財務責任者の役割の次のフェーズ
財務責任者には、2つの新しい役割が同時に求められています。社内全体でのAI展開を統治することと、自らのチームがまだ十分にモダナイズできていない複雑性の管理に、AIを活用することです。データは、両方に対して明確に事業価値を見据えながら取り組んでいることを示しています。AIは、すでに利用している多くの財務責任者に成果をもたらしており、その効果を拡大・拡張する余地もあります。財務部門にとって、仕事の量は静かに倍増しました。事業のスピードに合わせてAIを活用することと、そのAIがどれだけ適切に統治されているかに答えることを、多くの場合同時に求められているのです。
詳細情報:
- 「CFO Priorities Report」の全文(英語)はこちら。
調査方法
本レポートは、2026年5月4日から15日にかけて実施されたダブルブラインド方式の調査によるものです。本調査では、フランス、ドイツ、日本、英国、米国のCFO、最高会計責任者、財務担当EVP、会計担当EVP、財務担当VPから865件の回答を得ました。回答者はSalesforceが本調査を委託したことを知らされておらず、Salesforceも適格基準以外の回答者の身元を把握していません。詳細な人口統計情報については、レポート全文をご参照ください。
本記事、または公式に言及されている未提供のサービスや機能は現在利用できないものであり、予定通りに、または全く提供されない可能性があります。お客様は、現在利用可能な機能に基づいて購入をご判断くださいますようお願いいたします。